第 43 章 · 市场宽度
| 层面 | 时效 | 更新频率 | 短线价值 |
|---|---|---|---|
| 情绪面 | 日到周 | 每个交易日,盘中可实时看 | 中 |
| A 股 | 日股 | 美股 | 中国期指 | 日经期货 |
|---|---|---|---|---|
| ✓ | ✓ | ✓ | 间接 | 间接 |
核对时间:2026-10
指数只告诉你“加权平均涨了多少”,市场宽度(market breadth)告诉你“有多少股票跟着涨”。同样是指数涨 1%,三千只股票普涨和二十只权重股独撑,是两种完全不同的市场。宽度回答的是:这轮涨跌是不是大多数人的行情。
43.1 是什么
Section titled “43.1 是什么”市场宽度是一组指标,都在数“多少只股票处在某种状态”。常用的有五个。
涨跌家数(advances and declines):当天上涨和下跌的股票只数。平盘的单列。常见的派生量是涨跌差和涨跌比:
涨跌差 = 上涨家数 − 下跌家数涨跌比 = 上涨家数 ÷ 下跌家数腾落线(Advance-Decline Line,简称 A/D 线):把每天的涨跌差累加起来。它没有绝对意义,只看方向和是否和指数同步。
A/D 线(今日) = A/D 线(昨日) + 今日上涨家数 − 今日下跌家数新高新低家数(new highs and new lows):创 52 周(或一年)新高和新低的股票只数。日本常用“年初来高値・安値”,也就是年内新高新低,口径和 52 周不同,年初时数字会突然变化,要留意。
站上均线的比例:收盘价高于自身 N 日均线的股票占比,常用 20 日、50 日和 200 日。它是 0 到 100% 之间的数,自带上下边界,最适合做历史比较。
腾落比率(日文 騰落レシオ):日本最常用的宽度指标,一般取 25 日:
騰落レシオ(25日) = 25 日上涨家数合计 ÷ 25 日下跌家数合计 × 100%100% 表示涨跌家数相当。美国另有麦克莱伦振荡指标(McClellan Oscillator),它是涨跌差的 19 日和 39 日指数移动平均之差,本质也是给涨跌差做平滑。
容易混淆的是成交量版宽度:用上涨股票的成交量减下跌股票的成交量,叫上涨下跌成交量(up/down volume)。它把大票的权重带回来了,和按只数算的宽度不是一回事。
43.2 数据从哪来
Section titled “43.2 数据从哪来”宽度数据本身简单,难点是样本范围:数全部 A 股还是只数沪深 300,数东证プライム还是全部上市股,数纽交所全部证券还是只数普通股。不同来源的数对不上,多半是样本不同。
| 市场 | 发布方 | 发布时间(北京时间) | 免费在哪看 | 会不会修订 |
|---|---|---|---|---|
| A 股 | 行情软件和数据商按交易所行情自行统计 | 盘中实时,收盘后定稿 | 券商行情软件首页的涨跌分布 | 不修订,但口径因样本不同 |
| 日股 | 日本经济新闻社、各券商按东证行情统计 | 东证收盘后,约 14:30 以后 | 日经新闻市场数据页、券商的騰落レシオ页面 | 不修订 |
| 美股 | 纽交所、纳斯达克的市场统计,数据商自行计算 | 美股收盘后,北京时间次日 4:00 或 5:00 | 纽交所市场数据、财经网站的市场日志(market diary) | 不修订 |
| 中国期指 | 无单独发布,看对应成分股的宽度 | 同 A 股 | 同 A 股 | 不适用 |
| 日经期货 | 无单独发布,看东证プライム或日经 225 成分股的宽度 | 同日股 | 同日股 | 不适用 |
站上均线比例这类派生指标,交易所一般不发布,靠数据商或自己用日线数据计算。自己算时,样本要剔除停牌股和上市不足 N 天的新股,否则分母会乱。
43.3 底层原理
Section titled “43.3 底层原理”宽度会动,是因为资金不是均匀撒向所有股票的。
指数是按市值加权的。沪深 300 的前十大权重股占比在两成以上,日经 225 是价格加权,几只高价股能左右指数,标普 500 前十大公司的权重近年超过三成。于是同一笔钱买进去,会出现两种不同的效果:
- 钱流向少数大市值股,指数涨得多,宽度不动甚至变差。被动资金、外资、主题资金都有这种倾向:被动资金按市值分配,外资偏好流动性好的大盘股,主题资金集中在一个板块。
- 钱广泛流入,大多数股票都涨,指数和宽度同步走强。这通常要求整体流动性改善,比如降息、增量资金入市、风险偏好普遍上升。

所以宽度衡量的是参与度。参与度高,说明上涨的理由被大多数资金认可;参与度低,说明只有少数人在推。后者并不意味着马上要跌,但它让市场对“少数股票出问题”更敏感:龙头一回落,没有别的股票能接力托住指数。
新高新低家数的机制略有不同。一只股票创 52 周新高,意味着过去一年在它身上买入的所有人都在盈利,上方没有套牢盘的卖压。新高家数多,说明大量股票处在“没人想卖”的状态。反过来,新低家数多,说明大量持有人都在亏损,他们的止损和赎回会继续制造卖压。
站上均线的比例为什么有顶有底?因为它反映的是“短期内持有人整体是赚是亏”。比例到了 90% 以上,几乎所有股票的近期买家都在赚钱,想获利了结的人很多,继续上涨需要新资金;比例到了 10% 以下,几乎所有近期买家都在亏,愿意卖的人已经卖得差不多。这就是宽度类指标在极端值处有反向意义的原因。
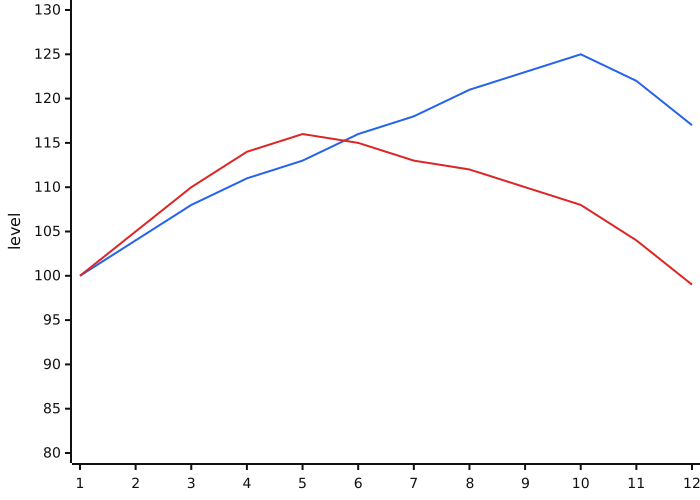
宽度和指数的背离(divergence)最受关注。典型的是指数创新高,腾落线却没有创新高。
43.4 怎么读
Section titled “43.4 怎么读”能做哪类分析
Section titled “能做哪类分析”| 任务 | 能不能做 | 怎么用 |
|---|---|---|
| 【描述】 | 能 | 读出上涨是多数股票参与还是少数股票撑起;参照系是近 20 日涨跌比的均值和极值、比例类指标在近三年分布中的位置,样本口径固定 |
| 【归因】 | 部分 | 能区分指数涨跌是拉权重、砸权重还是普涨普跌;说不出是谁的什么资金,要查贡献榜和资金数据 |
| 【预判】 | 能 | 极端超卖提示随后数日反弹条件较好,背离持续几周到几个月提示行情变窄变脆弱;背离可以持续很久,不能单独定顶 |
| 【决策】 | 不适合 | 宽度不给价位和止损,极端值可以延续;要等价格本身出现转弱或企稳信号再动 |
看什么:盘中的涨跌家数和涨跌比,与指数涨跌幅放在一起看。
- 【归因】指数涨、下跌家数多于上涨家数,说明在拉权重。A 股常见于银行、保险、“中字头”集中上涨的日子,市场称为“指数红、个股绿”。这种日子期指和沪深 300 现货表现好,中证 1000 和小盘股弱,IF 与 IM 的强弱差会拉大。
- 【归因】指数跌、上涨家数仍然多,说明在砸权重,多数股票并不弱。
- 【预判】尾盘涨跌比快速改善,说明有资金在收盘前扫货,第二天开盘承接较好的概率高一些,但这类信号失效很频繁。
参照系是近 20 个交易日涨跌比的均值和极值,不是绝对数。A 股上涨家数超过四千、下跌家数超过四千都是极端日,A 股股票总数在五千多只的量级,日后股票数变化时要按比例换算。
波段(几天到几周)
Section titled “波段(几天到几周)”看什么:腾落线方向、騰落レシオ、20 日均线上方比例。
- 【描述】騰落レシオ(25 日)在 120% 以上通常被称作过热,70% 以下称作底部区域。这是日本市场长期沿用的经验区间,日本券商和日经新闻的市场栏目都按这个区间提示。注意它是经验值,不是统计检验过的阈值。
- 【预判】20 日均线上方比例低于 10% 到 15%(以近三年分布的低端为参照),说明短线超卖普遍,随后数日出现反弹的条件较好;失效情况是有持续的基本面或流动性冲击,比如 2015 年 A 股去杠杆、2020 年 3 月全球流动性挤兑,超卖可以延续。
- 【预判】宽度快速从极低转为极高的“宽度推力”(breadth thrust):美国有经验称,10 个交易日内涨跌比的平滑值从低位快速升到高位,往往出现在一轮行情的初期。这类信号次数少,统计意义有限,作为背景参考。
中长线(几个月以上)
Section titled “中长线(几个月以上)”看什么:200 日均线上方比例、腾落线与指数的背离、新高新低差的趋势。
- 【预判】指数创新高、腾落线和新高家数不跟,持续几周到几个月,是“上涨变窄”的信号。它说明行情越来越依赖少数股票。历史上大顶之前常见这种背离,但背离可以持续很久,单靠它定顶部会过早离场。
- 【描述】200 日均线上方比例从 70% 以上回落到 50% 以下,说明中期趋势转弱的股票在增多。
- 【预判】熊市末期常见的是“指数再创新低,新低家数却比上一次少”,叫正背离。它说明下跌在收窄,杀跌只集中在少数股票。
43.5 各市场差异
Section titled “43.5 各市场差异”A 股:股票数量多,五千多只,小盘股占比高,宽度和中证 1000、中证 2000 这类小盘指数关系更紧,和上证 50、沪深 300 关系弱。A 股有涨跌停,极端日会出现成千只股票跌停,这时宽度数据会“封顶”,看不出下跌的真实力度,要配合跌停家数看(第 45 章)。A 股没有官方的宽度指标发布,口径以行情软件为准,不同软件对是否计入北交所、ST 股、新股的处理不同。
日股:騰落レシオ是日本个人投资者最熟悉的宽度指标,市场评论常以它是否超过 120% 来谈过热。样本一般是东证プライム,2022 年 4 月市场重组以前是东证一部,两段数据拼接时注意口径变化。日经 225 是价格加权指数,少数高价股的影响比市值加权更大,所以日经平均和东证プライム宽度的背离更常见,比如几只高价的半导体和零售股就能把日经平均拉高。
美股:宽度数据历史最长,纽交所的涨跌家数可以追溯到几十年前,研究最多。但纽交所的统计包含大量优先股、封闭式基金和债券类证券,它们对利率敏感,会让纽交所腾落线偏向反映利率而不是股票。研究股票宽度时,更常用只含普通股的口径,或直接用标普 500 成分股。近年美股的特点是指数高度集中在少数大型科技股,标普 500 市值加权和等权重指数的差距本身就是一个宽度指标。
中国期指和日经期货:没有自己的宽度,只能看标的指数成分股的宽度。对期指交易者,宽度的用处是判断“今天是哪类股票在动”,从而判断 IF、IH 和 IC、IM 之间谁强谁弱;对日经期货,判断日经平均的涨幅是否被少数高价股夸大,和 TOPIX 对比看(第 3 章讲了两者的编制差别)。
| 项目 | A 股 | 日股 | 美股 | 中国期指 | 日经期货 |
|---|---|---|---|---|---|
| 常用指标 | 涨跌家数、涨跌停家数 | 騰落レシオ(25 日)、年初来高値安値 | A/D 线、新高新低、200 日均线上方比例 | 看成分股宽度 | 看东证プライム宽度 |
| 样本数量 | 五千多只 | 东证プライム一千五百多只 | 纽交所数千只证券,标普 500 | 300、500、1000 只成分股 | 225 只或东证プライム |
| 官方发布 | 无,行情软件统计 | 无,日经和券商统计 | 交易所有市场统计 | 无 | 无 |
| 特殊干扰 | 涨跌停让极端日“封顶” | 价格加权放大少数股票 | 非普通股证券的利率敏感 | 大盘小盘分化 | 高价股权重 |
43.6 常见误读
Section titled “43.6 常见误读”误读:指数涨了,所以市场情绪好。
为什么错:市值加权指数可以被少数股票拉动,多数股票可能在跌。A 股“指数红、个股绿”的日子里,大多数持股人的账户在亏钱。
正确读法:把指数涨跌和涨跌家数一起看,涨跌比和指数方向一致才是普遍的情绪。
误读:騰落レシオ超过 120% 就该卖出。
为什么错:120% 是经验区间,强势行情初期騰落レシオ可以长时间停在 120% 以上,这恰恰说明参与度高。過熱只是条件,不是触发器。
正确读法:把 120% 当成“上涨已普遍,新增买盘要求更高”的背景,等价格本身出现转弱信号(第 48 章)再确认。
误读:腾落线和指数背离,顶部就在眼前。
为什么错:背离可以持续几个月甚至一年以上。美股 2023 到 2024 年由少数大型科技股带动,标普 500 等权重指数长期跑输,但指数仍在上涨。
正确读法:背离说明行情变脆弱,适合降低对指数继续上涨的把握,而不是直接定顶。等到领涨股自己转弱,背离才会变成下跌。
误读:不同网站的涨跌家数不一样,有的数据是错的。
为什么错:多数情况是样本不同:是否含北交所、ST、新股,是否含 ETF 和优先股。
正确读法:固定用一个来源,做历史比较时口径一致比绝对准确更重要。
43.7 和其他信息的关系
Section titled “43.7 和其他信息的关系”宽度是情绪面里最“慢”也最稳的一类,适合作为背景。
- 和涨跌停家数(第 45 章):A 股的涨停家数是宽度的极端版本,二者同向时信号更强。涨停很多而下跌家数也很多,说明是局部题材行情,不是普涨。
- 和成交额(第 24 章):宽度改善同时成交额放大,说明有增量资金;宽度改善而成交额萎缩,说明只是卖压减轻。
- 和波动率指数(第 44 章):宽度极差同时波动率指数飙升,常见于恐慌的尾段。宽度先修复、波动率随后回落,是比较可靠的企稳组合。
- 和外资、被动资金(第 26、27 章):宽度变窄而指数上涨,常常对应外资或 ETF 集中买入大盘股,去这两章找资金来源。
- 和指数编制(第 3 章):读宽度背离前,先确认指数是市值加权、价格加权还是等权。
- 和趋势指标(第 48 章):二者矛盾时,短线以价格为准,宽度用来判断趋势的“质量”。
43.8 深入阅读
Section titled “43.8 深入阅读”- 日本取引所グループ 統計情報:东证各市场的上市公司数、成交统计,用来核对宽度样本范围。
- NYSE Market Data:纽交所市场统计入口,涨跌家数和成交数据的源头。
- S&P 500 Equal Weight Index:标普 500 等权重指数,和市值加权版对比可看出美股集中度。
- 中证指数有限公司:沪深 300、中证 1000 等指数的成分股和权重,判断宽度和指数的关系。